No todas las tasas de interés funcionan igual y conocer sus diferencias puede ahorrarte más de un dolor de cabeza. Descubre cuándo conviene elegir una tasa fija vs tasa variable y toma decisiones financieras con mayor seguridad.
Elegir un crédito implica mucho más que comparar montos o mensualidades. Uno de los factores que más influyen en el costo final es el tipo de interés, por lo que entender la diferencia entre una tasa fija vs una tasa variable puede ayudarte a tomar decisiones financieras con mayor confianza.
Aunque ambos esquemas tienen ventajas y desventajas, cada uno funciona de manera distinta y puede ser más conveniente según tu situación. En esta guía te explicamos qué es la tasa fija, qué es tasa de interés variable y en qué casos conviene elegir una u otra. Porque firmar un crédito sin entender las tasas es un poco como aceptar los términos y condiciones sin leerlos: todos lo hemos hecho, pero no siempre termina bien.
¿Qué es la tasa fija y cómo funciona?
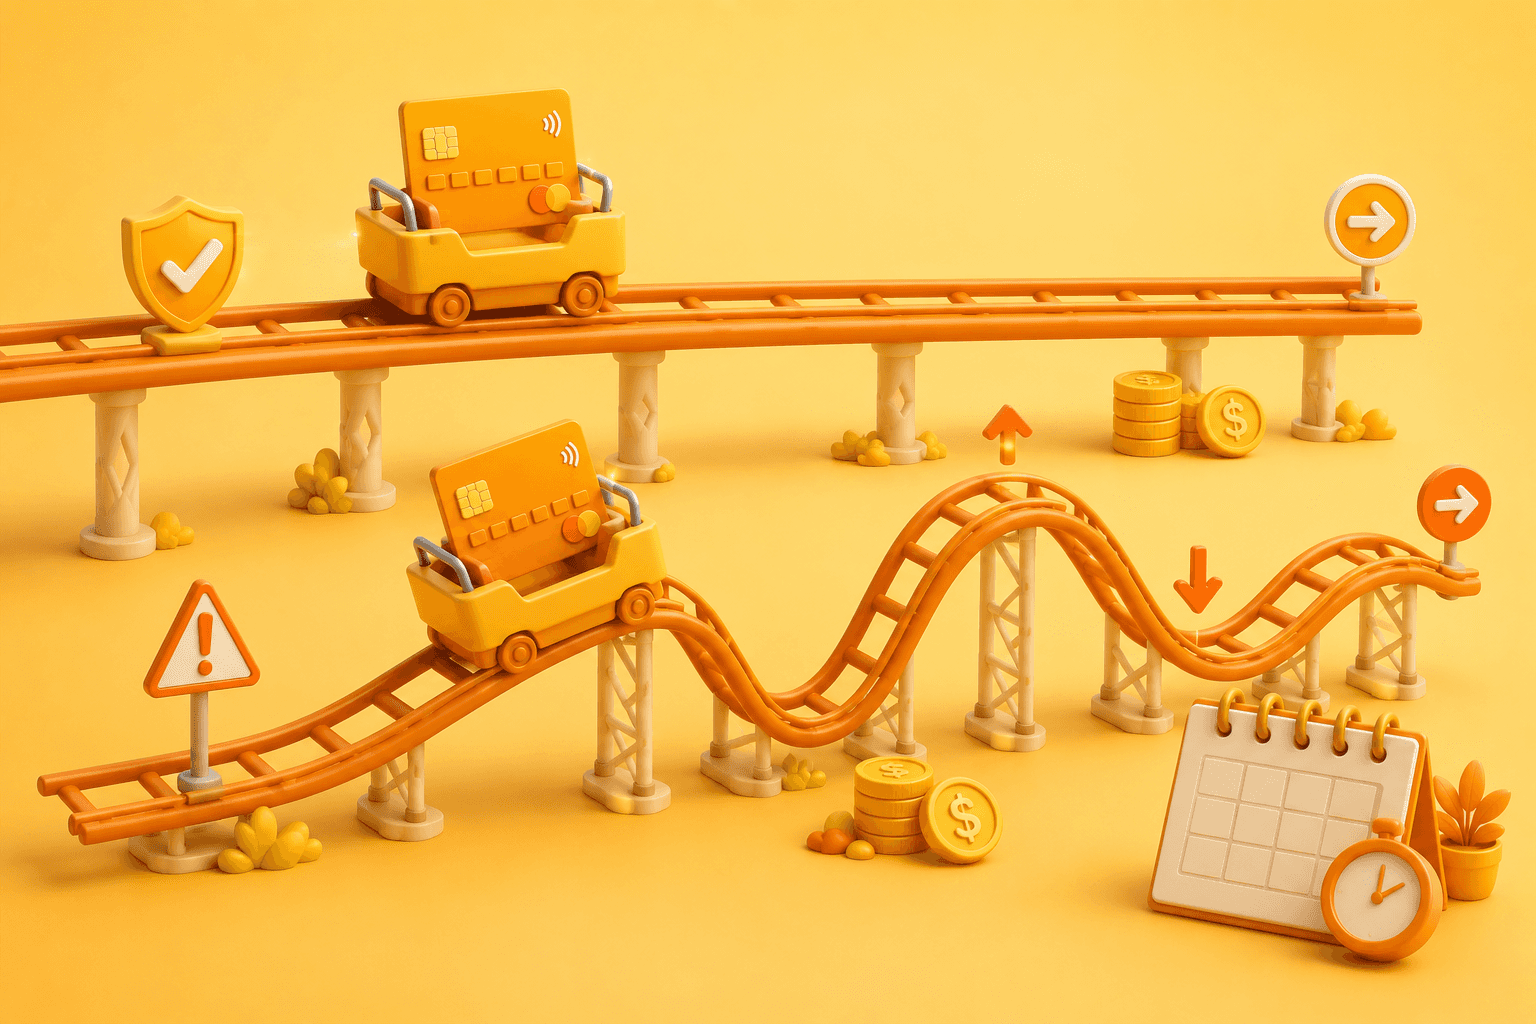
Cuando hablamos de qué es tasa fija, nos referimos a una tasa de interés que permanece igual durante toda la vida del crédito o durante un periodo previamente establecido. Esto significa que el porcentaje de interés no cambia, sin importar lo que ocurra con la economía o las tasas de referencia.
En otras palabras, si hoy contratas un préstamo con una tasa fija del 12% anual, seguirás pagando ese mismo porcentaje hasta terminar de liquidarlo (siempre que el contrato no indique otra cosa).
¿Qué ventajas tiene una tasa fija?
La principal ventaja es la tranquilidad. Sabes exactamente cuánto pagarás cada mes, lo que facilita hacer un presupuesto y evitar sustos financieros. Entre sus beneficios destacan:
- Pagos mensuales predecibles
- Mayor facilidad para planificar tus finanzas
- Protección frente a aumentos en las tasas de interés del mercado
- Ideal para créditos de largo plazo
Eso sí, esa estabilidad también tiene un costo. En muchos casos, la tasa fija comienza siendo ligeramente más alta que una tasa variable.
¿Qué es la tasa de interés variable y por qué cambia?
Ahora veamos qué es tasa de interés variable. En este caso, el porcentaje que pagas puede modificarse durante la vida del crédito porque depende de indicadores financieros o tasas de referencia establecidas por instituciones financieras o bancos centrales.
Es decir, hoy puedes pagar una tasa del 10%, pero dentro de algunos meses podría subir al 12% o bajar al 9%. Es un poco como el clima: hay pronósticos, pero nunca tienes la certeza absoluta.
¿Por qué puede cambiar?
Las tasas variables suelen ajustarse por factores como:
- Cambios en la inflación
- Decisiones de política monetaria
- Condiciones del mercado financiero
- Costos de financiamiento para las instituciones
Cuando estos indicadores cambian, también puede hacerlo la tasa de tu crédito.
Tasa fija vs tasa variable: diferencias principales
La forma más sencilla de entender la diferencia es compararlas lado a lado.
| Característica | Tasa fija | Tasa variable |
| Pago mensual | Generalmente estable | Puede aumentar o disminuir |
| Riesgo | Bajo | Medio o alto |
| Certidumbre | Alta | Menor |
| Posibilidad de ahorrar intereses | Baja | Sí, si las tasas bajan |
| Protección contra aumentos | Sí | No |
No existe una opción universalmente mejor. Todo depende de tu situación financiera y del tipo de crédito que estés contratando.
¿En qué tipos de créditos se utiliza cada una?
Dependiendo del producto financiero, es más común encontrar un tipo de tasa que otro.
Créditos con tasa fija
Generalmente se utilizan en:
- Créditos hipotecarios
- Créditos automotrices
- Préstamos personales
- Algunos créditos educativos
Son productos en los que las personas suelen preferir la estabilidad porque se pagan durante varios años.
Créditos con tasa variable
Es más frecuente encontrarlas en:
- Líneas de crédito
- Algunos créditos empresariales
- Hipotecas con esquemas variables
- Tarjetas de crédito (dependiendo de la institución y las condiciones del contrato)
Aunque en algunos casos pueden comenzar con una tasa atractiva, es importante entender que el costo puede variar con el tiempo.
¿Cómo afectan los cambios económicos a las tasas variables?
Aquí es donde la economía deja de parecer algo lejano y empieza a influir directamente en tu cartera. Cuando los bancos centrales incrementan las tasas de referencia para controlar la inflación, muchas tasas variables también aumentan. Esto significa que podrías terminar pagando intereses más altos y mensualidades mayores.
Por el contrario, si las tasas de referencia disminuyen, también existe la posibilidad de que el costo de tu crédito se reduzca. La ventaja es que podrías ahorrar dinero si el mercado baja. La desventaja es que nadie puede garantizar cuándo ocurrirá. Si tu estrategia financiera consiste en “cruzar los dedos”, quizá sea momento de buscar un plan B.
¿Qué perfil de persona se beneficia más de cada opción?
La mejor elección depende de tus ingresos, tu tolerancia al riesgo y tus objetivos financieros.
La tasa fija suele ser mejor para quienes:
- Prefieren estabilidad en sus pagos
- Tienen un presupuesto ajustado
- Contratan créditos de largo plazo
- No quieren preocuparse por cambios en la economía
La tasa variable puede ser conveniente para quienes:
- Tienen ingresos estables y margen para absorber incrementos
- Esperan liquidar el crédito en poco tiempo
- Están dispuestos a asumir cierto nivel de riesgo
- Creen que las tasas de interés podrían bajar en el futuro
No se trata de ser más valiente o más conservador. Se trata de elegir la opción que mejor se adapte a tu realidad financiera y no a la del influencer que dice haber pagado su casa “con un truco que los bancos no quieren que conozcas”.
¿Cómo elegir entre una tasa fija y una variable?
Antes de decidir, hazte estas preguntas:
- ¿Podría seguir pagando el crédito si la mensualidad aumentara?
- ¿Planeo conservar este préstamo durante muchos años?
- ¿Tengo ingresos estables o variables?
- ¿Prefiero certeza o estoy dispuesto a asumir cierto riesgo para ahorrar intereses?
Responderlas con honestidad puede ayudarte mucho más que elegir únicamente la tasa más baja que aparezca en el anuncio.
Entender la diferencia entre una tasa fija vs. tasa variable es fundamental antes de contratar cualquier crédito. Mientras la tasa fija ofrece estabilidad, la tasa variable puede representar oportunidades de ahorro, aunque también implica mayor incertidumbre. No existe una respuesta única para todos los casos: la mejor decisión dependerá de tus objetivos, tu capacidad de pago y tu tolerancia al riesgo.
Si quieres seguir aprendiendo a comparar productos financieros y tomar decisiones mejor informadas, en Revalúa encontrarás contenido que te ayudará a elegir con mayor confianza y cuidar la salud de tus finanzas.