Te contamos de forma clara qué es una tarjeta de crédito y cómo funciona, para que la uses con confianza y sin sorpresas.
Las tarjetas de crédito son una de las herramientas financieras más utilizadas hoy en día, pero ojo: usarlas sin entenderlas puede meterte en líos. Antes de tomar la decisión de contratar una en el banco que sea, es fundamental entender qué es, cómo funciona una tarjeta de crédito y qué tipos existen. De esta manera, podrás comparar las opciones que más te convienen y, una vez adquirida tu tarjeta, podrás realizar compras inteligentes que no afecten a tu economía.
¿Qué es una tarjeta de crédito?
Una tarjeta de crédito es un medio de pago que se utiliza en sustitución del dinero en efectivo, es parecido a pedir un préstamo al banco con la condición de que se regresará la cantidad prestada en un periodo determinado y, en algunas ocasiones, cubriendo los intereses que la deuda genere. Esto te permite hacer compras o pagar servicios de manera inmediata usando dinero de un banco o entidad financiera que te lo concede al otorgarte una línea de crédito.
¿Cómo funciona una tarjeta de crédito?
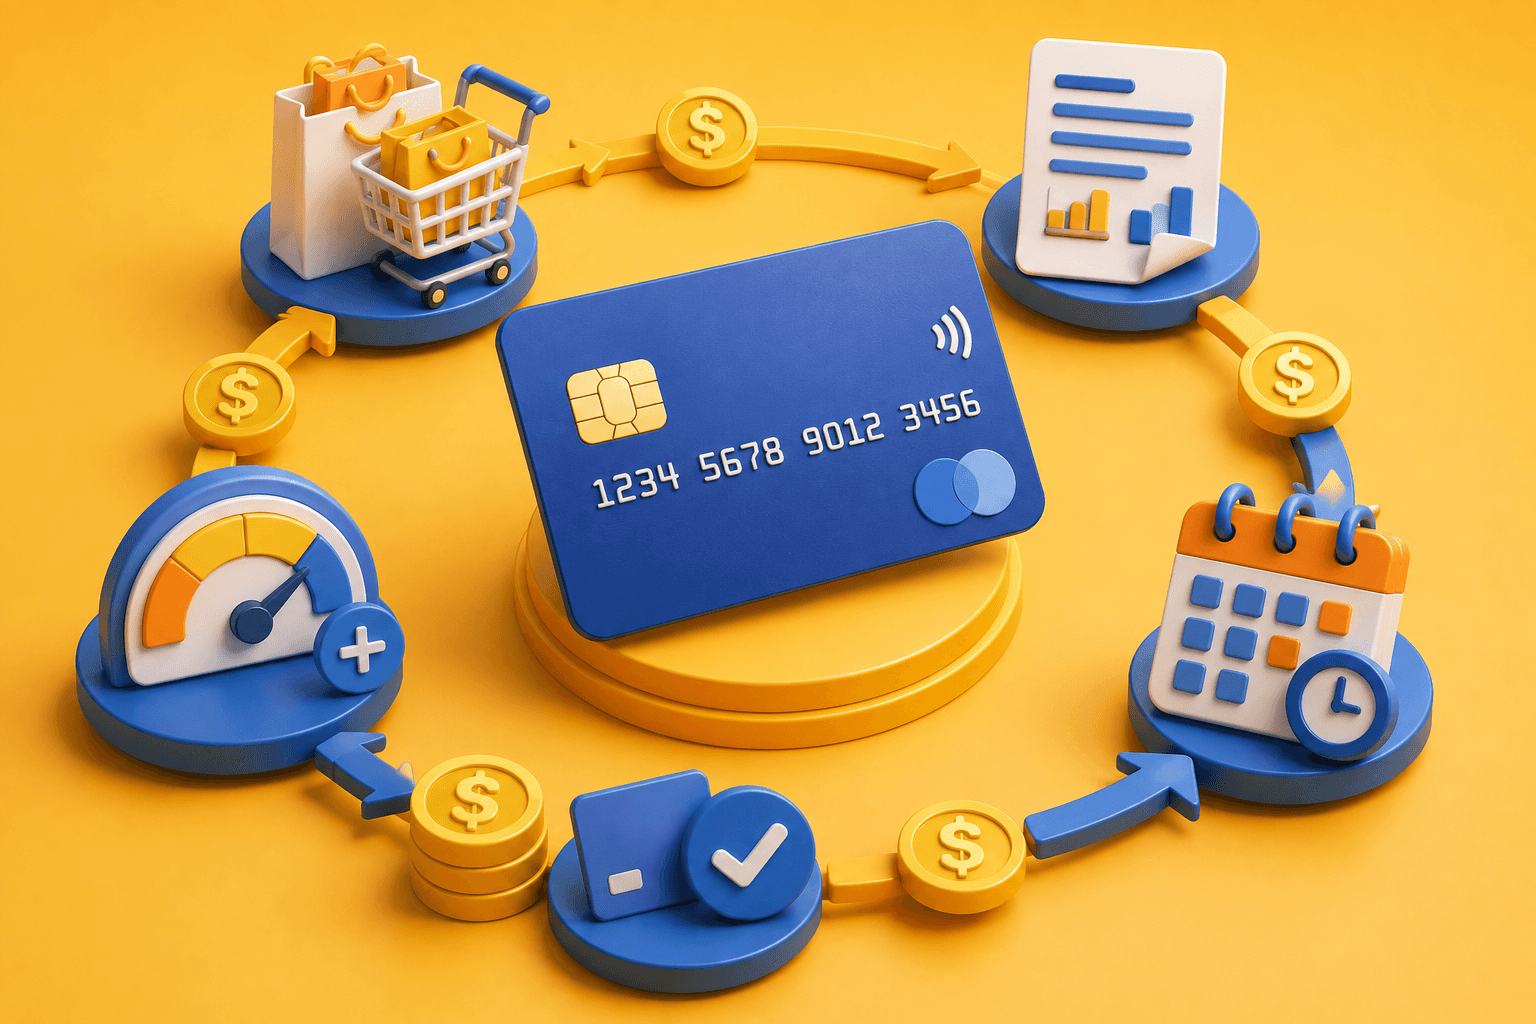
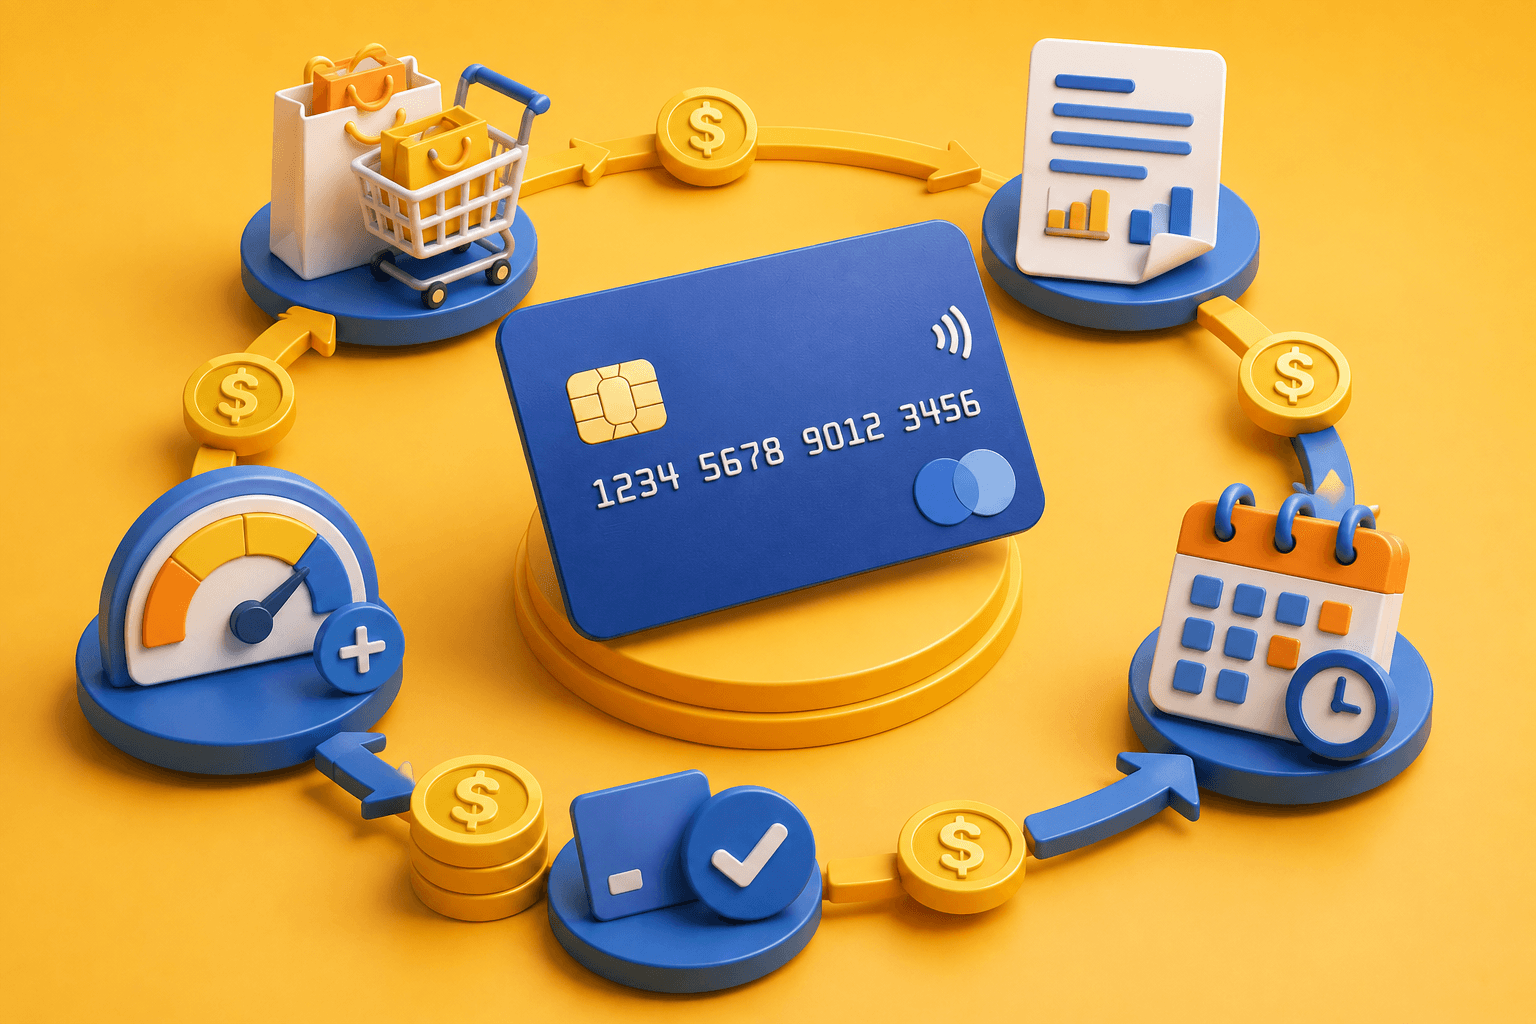
Ahora vamos a la parte clave: cómo funciona una tarjeta de crédito en el día a día. Cada vez que pagas con ella, el banco adelanta el dinero por ti. Todas esas compras se van acumulando durante un periodo (normalmente un mes) y al final llega el famoso estado de cuenta. Pero ¿de dónde provienen los recursos de la tarjeta y qué implicaciones tiene el utilizar este medio de pago? A continuación, te explicamos.
La tarjeta se activa y se vincula con tu cuenta
Al recibir tu tarjeta de crédito, podrás activarla de distintas maneras dependiendo del banco emisor y de la forma de contratación, que puede ser de forma presencial o a través de alguna aplicación bancaria.
Asimismo, dependiendo de tu banco emisor puedes acceder a una tarjeta física y una tarjeta digital. Si ya tienes una cuenta de ahorro con la institución financiera donde tramitaste tu tarjeta de crédito, se agruparán todas tus cuentas en la misma aplicación para que accedas más fácilmente a la información de cada una de ellas.
Realizas pagos y los gastos se acumulan
Para usarla, basta con que pases tu tarjeta en la terminal, esta sea aceptada y firmes un voucher o ingreses tu firma electrónica, que es una clave numérica. De esta manera, tu banco realizará el pago al comercio y tú tendrás que liquidar esta cantidad al banco en diferentes esquemas de pago.
También puedes hacer compras por Internet. En las páginas donde tengas la intención de comprar solo será necesario que ingreses los datos de tu tarjeta de crédito y verifiques que el monto por el que pagas sea correcto.
Mensualmente líquidas los gastos acumulados más intereses
Para liquidar mensualmente los gastos que hagas con ella, tendrás que conocer cuál es el plazo que tienes para pagar tu tarjeta, cuál es la fecha para pagarla y a cuánto equivale el pago mínimo. Toda esta información, al igual que los intereses acumulados y tu saldo, será visible mediante la aplicación móvil de la institución financiera que te otorgó tu crédito.
Partes importantes de una tarjeta de crédito
- Límite de crédito: este se refiere al monto máximo que te otorga el banco donde solicitaste tu tarjeta de crédito. Es establecido tomando en cuenta tu capacidad de pago y tu nivel de ingresos, ya que es necesario que puedas cubrir los gastos generados por tus compras.
- Fecha del corte: es la fecha en la que se realiza el cálculo de tu deuda. Sirve para establecer tu pago mínimo y el monto que pagarás por intereses. Ocurre una vez al mes para dividir tus gastos en distintos períodos.
- Saldo al corte: el saldo corte es otro de los factores que intervienen en cómo funciona una tarjeta de crédito, ya que es el dinero que debes a la fecha de corte. En él se toman en cuenta comisiones, saldos del periodo anterior, intereses y los pagos que has realizado.
- Intereses: los intereses son la cantidad de dinero que pagas, aparte del crédito otorgado, por el dinero que te fue prestado. Por esta razón, cuando no liquidaste la totalidad del crédito en el día que se estableció pueden aumentar significativamente.
- Costo Anual Total o CAT: es el porcentaje que se calcula con la tasa de interés, la anualidad y las comisiones de la institución financiera. Es decir, todos los costos que se generan durante el préstamo.
- Pago mínimo: este pago se refiere al monto mínimo que debes cubrir en la fecha límite de pago para que sigas contando con tu tarjeta de crédito. Sin embargo, no solo debes pagar esta cantidad, ya que si no pagas tu deuda en su totalidad conforme pase el tiempo seguirá creciendo.
- Comisiones: para entender cómo funciona una tarjeta de crédito es necesario que sepas que estas son cargos que se cobran por servicios adicionales durante el préstamo, como pueden ser comisiones por pagos extemporáneos o los gastos de apertura.
¿Qué tipos de tarjetas de crédito existen?
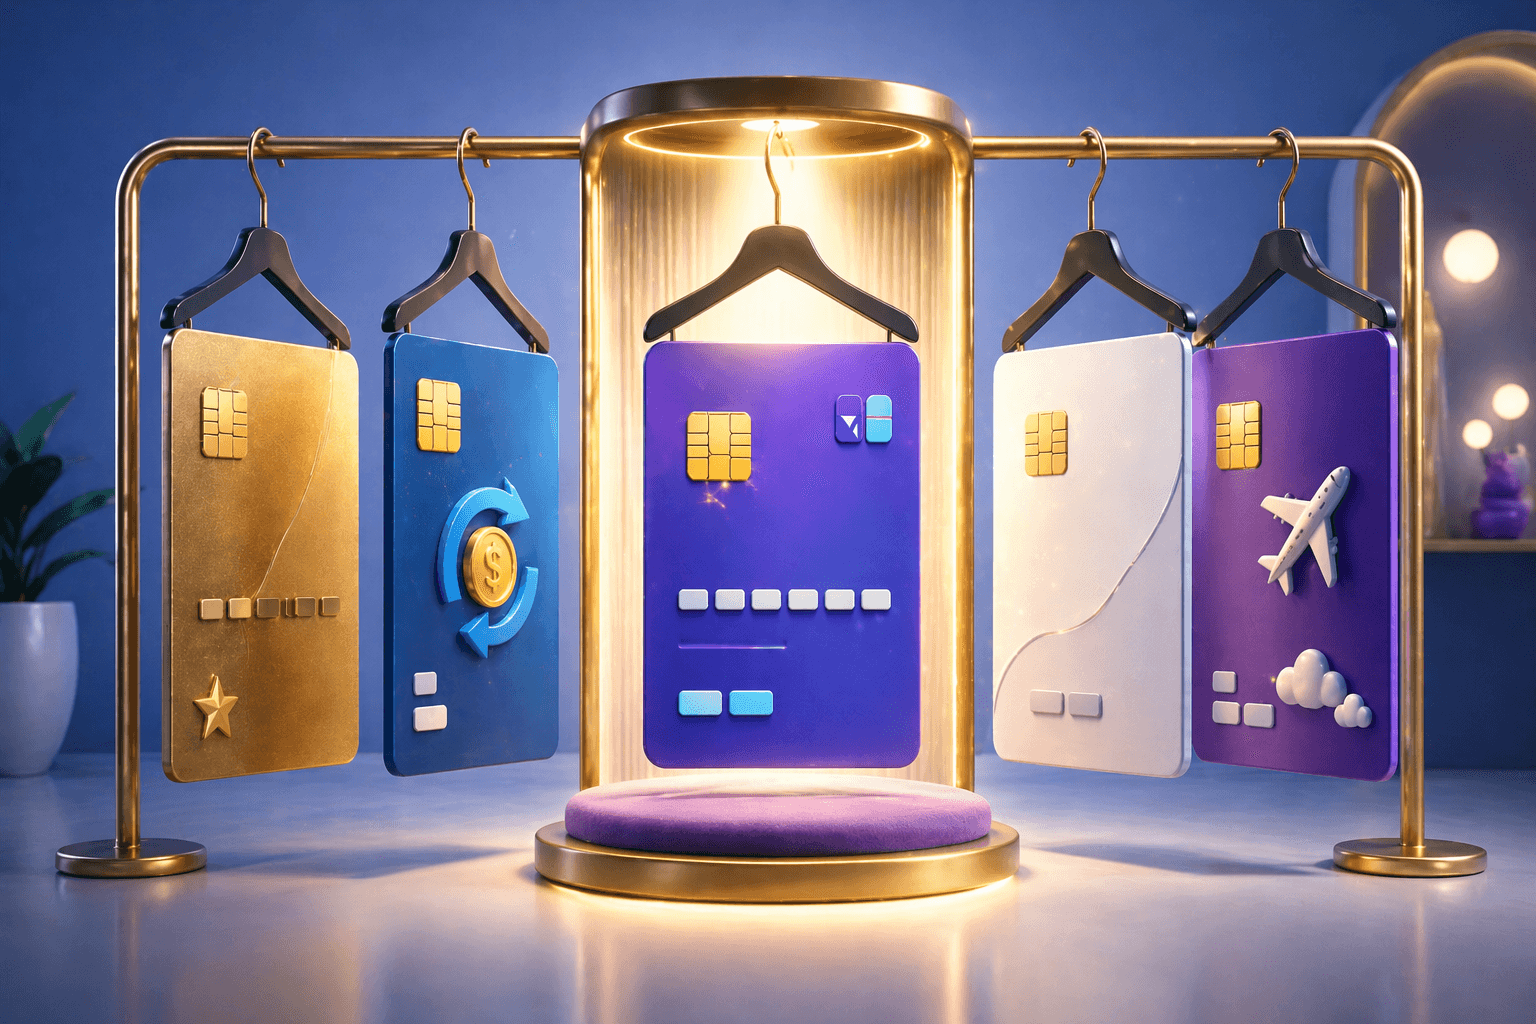
Gracias a la variedad de opciones en el mercado, existen diferentes tarjetas que incluyen beneficios adicionales, acorde a tus necesidades e intereses. Estas son las clasificaciones de las tarjetas que los distintos bancos de México ofrecen.
Tarjetas de crédito clásica
Las tarjetas de crédito clásicas son las más utilizadas porque tienen aceptación en todo el mundo, además de ofrecer servicios de asistencia y protección de compras. Este tipo de tarjetas son ideales para crear un historial crediticio debido a sus características básicas.
Está destinada para compras diarias, por lo que sus beneficios pueden no ser exclusivos. El nivel de ingresos que deben tener quienes la soliciten están entre 4 mil 500 pesos y 10 mil pesos mensuales comprobables.
Tarjetas de crédito oro
Las tarjetas de crédito oro son para personas cuyo sueldo mensual esté entre los 7 mil pesos y los 40 mil pesos, dependiendo el banco donde se solicite. Este tipo de tarjeta cuenta con puntos y acceso a promociones que no tiene una tarjeta de crédito clásica.
Aunque todo depende del banco donde solicites este tipo de tarjeta, también podrás acceder a meses sin intereses y tener diferentes opciones de protección de compra en millones de establecimientos.
Tarjeta de crédito platino
La tarjeta bajo esta categoría es ideal para quienes tienen un ingreso entre 40 mil pesos y 100 mil pesos mensuales. La diferencia principal entre cómo funciona una tarjeta de crédito oro o clásica y una platino es que esta última tiene más beneficios.
También cuenta con seguros contra robo o daños para autos rentados en Estados Unidos y Canadá, reemplazo de tarjetas sin costo y extensión de un año más de garantía a tus productos.
Tarjetas Infinitive o World Elite
Este tipo de tarjetas son también conocidas como tarjetas de crédito premium. Tienen distintos nombres dependiendo del banco y solo pueden otorgarse si el cliente recibe una invitación directamente del banco, es un cliente patrimonial o cliente de banca privada. Debido a su exclusividad, los ingresos anuales que se deben tener para conseguir una invitación para esta tarjeta de crédito son superiores a 150 mil dólares aproximadamente.
Ventajas y errores al usar una tarjeta de crédito
Bien usada, una tarjeta de crédito puede ser una gran aliada gracias a los beneficios adicionales que pueden otorgarte, pero cuando se utiliza de manera irresponsable, se vuelven una carga para ti y tu economía.
| Ventajas | Errores |
| 1. Te ayuda a manejar imprevistos. 2. Facilita compras online. 3. Permite construir historial crediticio. 4. A veces incluye beneficios como cashback, puntos o descuentos. 5. Para un público joven, esto puede ser útil si se usa con habilidad y planificación. | 1. Pagar solo el mínimo cada mes. 2. Usarla como si fuera dinero extra. 3. No revisar el estado de cuenta. 4. Ignorar los intereses. |
Consejos para usar tu tarjeta de crédito sin problemas
Si estás empezando, apunta estos tips:
- Usa la tarjeta solo para gastos específicos
- Intenta pagar el total que te requieren
- No llegues al límite de crédito
- Planifica tus compras cada mes
- Lee bien las condiciones antes de contratarla
- Lleva un control de tus gastos (apps al rescate)
Tramitar una tarjeta es una gran opción si buscas financiamiento o tienes alguna emergencia que requiere de un pago inmediato. Sin embargo, entender qué es una tarjeta de crédito y cómo funciona es necesario para elegir la opción de crédito ideal para ti y evitar complicaciones en un futuro. Si te interesa conocer más sobre este tema, puedes explorar la página completa de tarjetas de crédito de Revalúa, donde encontrarás más información y un catálogo completo de las distintas opciones en México.