Los mexicanos compartimos mucho, desde el idioma y nuestras tradiciones, hasta la forma de ver la vida. Pero también hay diferencias que pesan más de lo que solemos admitir. La familia en la que naces, qué tan buena fue tu educación financiera en casa, qué oportunidades laborales tuviste, el género, nepotismo, las palancas y la discriminación también juegan un papel importante en nuestro contexto. No todos partimos del mismo lugar, y pretender lo contrario no le ayuda a nadie.
Los números lo confirman. Crecer en un entorno con inclusión financiera te da 3.3 veces más probabilidades de llegar al grupo económico más alto del país. Si tus padres tenían una cuenta de ahorro, tu probabilidad de subir del grupo con menos recursos al de mayores ingresos es de 19.6%; si no la tenían, cae a 2.5%. Y ser mujer, por sí solo, reduce la probabilidad de estar incluida en el sistema financiero formal en casi 5 puntos porcentuales, incluso descontando cualquier otra variable. Esto no es falta de esfuerzo individual, es estructura.
Lo que aprendemos en casa, antes de entender que lo estamos aprendiendo
Esa estructura se transmite mucho antes de que nos demos cuenta. En algunos casos, llegamos a aprender de finanzas antes de saber que lo estamos haciendo.
En una familia con recursos, tal vez se puede ver a uno de los padres organizar la nómina de los empleados de su negocio, revisar el estado de cuenta de la tarjeta de crédito, o llamar al banco para aclarar un cargo no reconocido. Se aprende la importancia del dinero, sin que nadie lo explique abiertamente con palabras, cómo se administra, se cuestiona, se negocia.
En otras casas, la lección puede ser distinta. Tal vez se ve a la familia teniendo que empeñar las herramientas de trabajo o alguna joya para pagar un tratamiento médico. O hipotecar la casa porque una deuda se salió de control. Ahí también se aprende algo sobre el dinero: que llega tarde, que nunca alcanza del todo, que las decisiones financieras se toman en medio de una emergencia y no con calma.
Y entre esos dos extremos está la experiencia de muchas familias de clase media: ver a los papás decidir entre dar el enganche del coche o meterlo a meses sin intereses, hacer malabares con dos o tres tarjetas para cubrir el pago de las inscripciones, o pedir un crédito de nómina porque el aguinaldo no alcanzó para todos los gastos de diciembre. No son emergencias extremas, pero tampoco es la tranquilidad absoluta. Se aprende a manejar el dinero bajo presión constante, no como una regla que alguien te explicó, sino como un “así se hacen las cosas.”
Lo que sí está en tus manos
Todo esto para decir: lo que importa no es dónde empiezas, sino cómo avanzas. Entender cómo funciona el dinero —a tu favor y en tu contra— no es un lujo ni un pasatiempo para quien tiene tiempo de sobra. Es una herramienta de libertad, tan necesaria como saber leer.
Nada de esto borra lo que dijimos al principio. El nepotismo, la discriminación, las palancas son reales, y aprender sobre finanzas no los resuelve ni los justifica. Eso tampoco nos exime de la parte que sí está en nuestras manos. Las dos cosas pueden ser ciertas al mismo tiempo: el terreno no es parejo, y aun así, la única palanca que nadie te puede quitar es el tener tu propio criterio para decidir con la información que tienes a la mano.
Empieza por ahí: un diagnóstico financiero honesto
El primer paso, siempre, es una evaluación honesta de dónde estás parado. No para juzgarte, sino para entender con claridad qué opciones tienes disponibles hoy. Cuánto debes, cuánto ganas, qué tan estable es ese ingreso, qué compromisos tienes. Sin ese diagnóstico, cualquier decisión financiera es un tiro a ciegas.
Una vez que lo tienes, lo peor que puedes hacer es esperar el momento “perfecto” para actuar. Como dice el dicho: más vale tarde que nunca. Y esto aplica para empezar a ahorrar, para pedir ayuda con una deuda que se salió de control, para aprender a leer el CAT de una tarjeta antes de firmar. No existe el momento ideal. Existe el momento en el que decides empezar, con lo que tienes desde donde estás.
Opcionalidad: qué hacer ante un imprevisto económico
De esa idea nace lo que más nos importa en Revalúa: la opcionalidad. Nadie debería obligarte a tomar una decisión financiera que no quieres. Tú tienes el poder para definir tu propio camino, y después recorrerlo.
Ahí encontrarás el verdadero valor del dinero. No te compra amor, ni satisfacción en tu trabajo, ni fe en algo más grande que tú. Lo que sí te compra son opciones. Por ejemplo, si tienes un fondo de ahorro, no necesitas endeudarte cuando llega una emergencia médica, o al menos te endeudas poquito. Pero incluso sin ese fondo, sigues teniendo otras opciones, aunque cada una tiene un costo distinto que vale la pena entender antes de elegir:
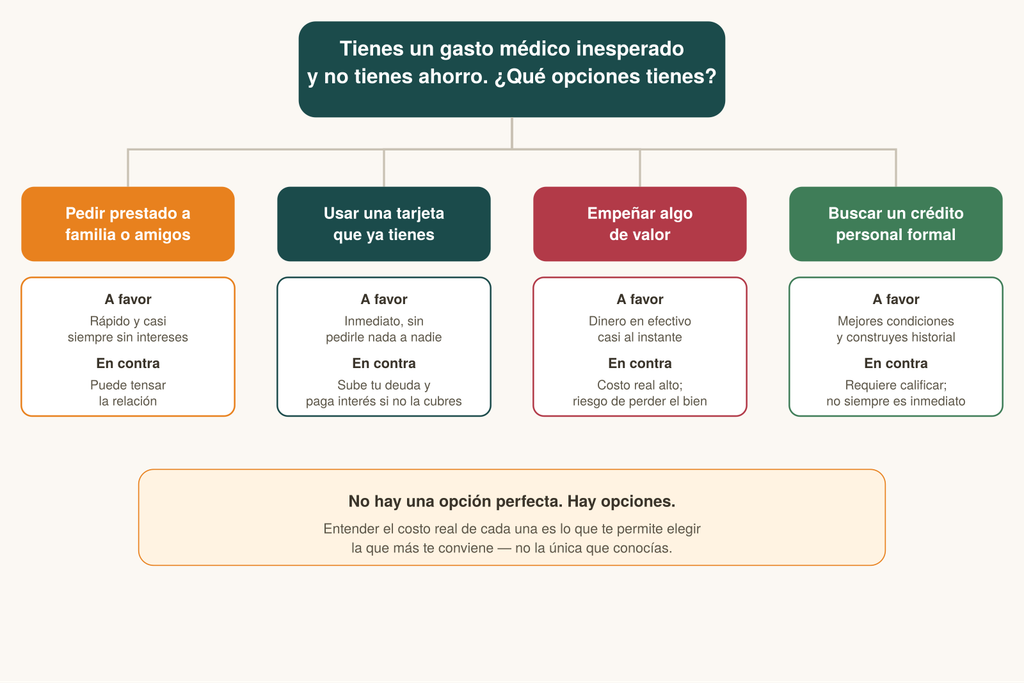
Otro ejemplo es cuando construyes un buen historial crediticio, no necesitas que un familiar te sirva de aval para rentar tu primer departamento. Si tienes un colchón financiero, puedes decir que no a un trabajo que te hace mal mientras buscas algo mejor, en lugar de quedarte por necesidad. Puedes tomarte un tiempo sin sueldo para cuidar a alguien que lo necesita, sin que eso se convierta en una crisis.
El dinero bien administrado te otorga la posibilidad de elegir, en lugar de simplemente aguantar. Y esa posibilidad, no una tarjeta, un préstamo, u otro producto financiero en particular, es lo que realmente estamos construyendo aquí.
Por eso no vamos a decidir en tu lugar. No podemos, y tampoco queremos. Solo tú puedes saber qué es lo mejor para ti, con tu historia, tus circunstancias y tus metas. Lo que sí podemos hacer es ayudarte a llegar a esa decisión con la mejor información posible, para que la próxima vez que la vida te ponga frente a una situación complicada, la cruces sabiendo exactamente qué estás eligiendo.
Porque al final, esa siempre fue la idea: no importa dónde empiezas, sino cómo avanzas. A partir de hoy, tú decides.
Fuentes citadas: CEEY — Encuesta ESRU de Movilidad Social en México 2023 (ESRU-EMOVI), Módulo de Inclusión Financiera; “Movilidad social en México 2025: la ruta hacia la inclusión financiera” (CEEY).