Elegir una tarjeta de crédito o una cuenta de ahorros suele reducirse a comparar beneficios superficiales: anualidades, programas de puntos o el Costo Anual Total (CAT). Sin embargo, casi nunca nos detenemos a formular la pregunta más crítica: ¿qué tan seguro, solvente y saludable es el banco al que le estamos confiando nuestro dinero y nuestro historial crediticio?
En Revalúa creemos que la transparencia financiera no debe ser un laberinto de reportes contables incomprensibles. Por ello, desarrollamos el Termómetro de Salud Financiera, una herramienta de monitoreo trimestral basada en los datos regulatorios oficiales de la Comisión Nacional Bancaria y de Valores (CNBV). A través de una metodología rigurosa pero intuitiva, traducimos la contabilidad bancaria en un diagnóstico clínico claro para que tomes decisiones informadas.
1. El diagnóstico: ¿cómo califica Revalúa la salud de los bancos?
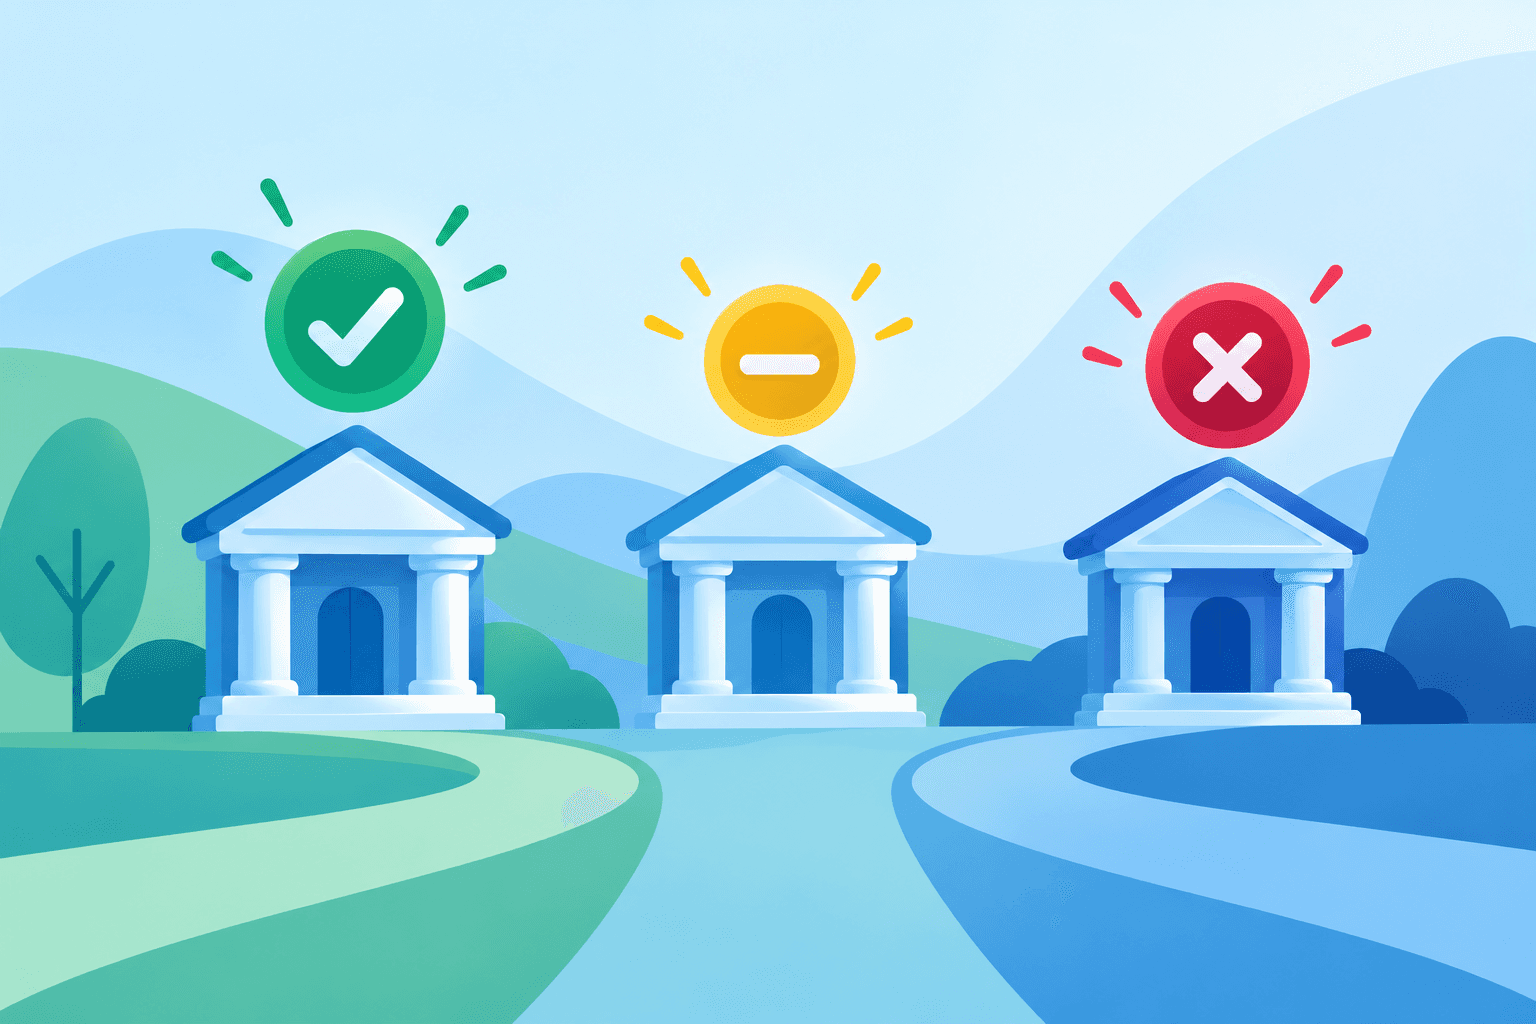
En cada ficha y comparativa de instituciones financieras dentro de Revalúa, incorporamos un widget interactivo con tres estados visuales:
- 🟢 Saludable (Score de 85 a 100 puntos): institución robusta, con defensas altas, excedente de capitalización y reportes impecables ante la autoridad.
- 🟡 Bajo observación (Score de 70 a 84 puntos): presenta algún síntoma que amerita seguimiento preventivo,comúnmente un incremento en la mora de sus créditos o rezagos administrativos menores.
- 🔴 Fiebre (Score menor a 70 puntos): institución con señales de alerta activa, debilidad en su margen de cobertura patrimonial o rezagos severos en sus compromisos regulatorios.
📲 Post recomendado: ¿Qué banco cuida mejor tu dinero? (Descubre qué entidades financieras lideran el ranking de estabilidad y protección patrimonial en el país).
2. La fórmula médica: 3 métricas de la CNBV para medir la solidez bancaria
Para otorgar una calificación objetiva de 0 a 100 puntos, nuestra fórmula combina tres signos vitales indispensables con base en las auditorías oficiales del regulador:
Score Total = Solvencia ICAP (40%) + Transparencia CNBV (30%) + Control de Morosidad IMOR (30%)
Signo Vital 1: Presión arterial (Solvencia – ICAP) — 40% del score
El Índice de Capitalización (ICAP) mide la fortaleza patrimonial de una institución frente al riesgo de sus activos (préstamos e inversiones). Representa la capacidad del banco de absorber pérdidas inesperadas con recursos propios sin poner en riesgo el dinero de sus ahorradores.
- El marco regulatorio: en México, el mínimo obligatorio por ley bajo los estándares de Basilea III es del 10.5%. Si un banco cae por debajo de este nivel, la CNBV activa medidas correctivas obligatorias de alerta temprana.
- Escala de temperatura:
- > 15.0% (+40 puntos): presión perfecta. Pulmones financieros holgados y máxima solidez.
- 10.5% – 15.0% (+25 puntos): presión normal. Cumplimiento adecuado del marco normativo.
- < 10.5% (+0 puntos): presión críticamente baja. Alerta de capital y debilidad patrimonial.
Signo Vital 2: Transparencia y Oportunidad CNBV — 30% del score
Un banco sólido debe ser transparente con los reguladores y sus usuarios. Evaluamos la calificación trimestral de Calidad y Oportunidad que emite la CNBV, la cual mide la exactitud, veracidad y puntualidad con la que el banco remite su información financiera y de riesgos para auditoría.
- Escala de temperatura:
- > 95 puntos — Semáforo Verde (+30 puntos): impecable y transparente. Cumplimiento estricto en tiempo y forma.
- 90 – 95 puntos — Semáforo Amarillo (+15 puntos): desfases moderados o requerimientos de aclaración menores.
- < 90 puntos — Semáforo Rojo (+0 puntos): opacidad o faltas administrativas frente al regulador.
Signo Vital 3: Nivel de infección (Morosidad en Tarjetas – IMOR) — 30% del score
El Índice de Morosidad (IMOR) en tarjetas de crédito representa la proporción de la cartera prestada que presenta más de 90 días en impago. Si demasiados tarjetahabientes no pagan, los activos del banco se deterioran y la entidad debe crear provisiones que erosionan sus utilidades y liquidez.
- La media del mercado: el promedio nacional de morosidad bancaria en tarjetas de crédito ronda el 3.55%.
- Escala de temperatura:
- < 3.5% (+30 puntos): defensas altas. Cartera crediticia controlada y saludable.
- 3.5% – 6.0% (+15 puntos): fiebre moderada. Alerta de impagos por encima del promedio nacional.
- > 6.0% (+0 puntos): infección alta. Exceso de cartera vencida y riesgo de cobranza.
📲 Post recomendado: Los bancos con mayor número de deudores (Radiografía completa sobre las tarjetas con mayor índice de impago en el sistema financiero mexicano).
3. Diagnósticos reales: ¿Cómo se ve en la práctica?
A continuación, contrastamos tres perfiles institucionales evaluados con nuestro termómetro:
| Institución / Modelo | Score Termómetro | Solvencia (ICAP) | Transparencia CNBV | Morosidad Tarjetas (IMOR) | Diagnóstico Clínico |
|---|---|---|---|---|---|
| Banca Tradicional Consolidada (BBVA, Banorte) | 98 / 100 🟢 | > 20.0% (Excelente) | 99.7 / 100 (Verde) | 2.80% (Muy bajo) | Pulmones financieros de gran escala. Duplican el capital mínimo y su clientela mantiene una alta tasa de pago puntual. |
| Neobancos con Licencia Bancaria (Revolut, Bineo, Openbank) | 95 / 100 🟢 | > 100.0% (Extraordinario) | En regla con CNBV / IPAB | En aceleración crediticia | Operan bajo licencia bancaria regulada por la CNBV y cuentan con la cobertura del IPAB (protección hasta ~3.1 MDP). El capital inicial les otorga una solvencia récord. |
| Banca con Alta Exposición de Consumo (Banco Azteca) | 75 / 100 🟡 | 14.86% (Solvente) | 95.27 / 100 (Verde) | 6.74% (Fiebre alta) | Cumple con solvencia holgada frente a la CNBV, pero su morosidad en tarjetas casi duplica la media nacional ($375 MDP en mora de una cartera de $5,567 MDP). |
4. Preguntas Frecuentes (FAQ)
¿Qué ocurre si un banco tiene un ICAP menor al 10.5%?
Cuando el Índice de Capitalización cae por debajo del 10.5%, la CNBV clasifica a la institución en categorías de alerta temprana e impone medidas correctivas obligatorias, tales como la prohibición de pagar dividendos a sus accionistas, la exigencia de inyecciones urgentes de capital o, en casos críticos, la revocación de la licencia bancaria.
¿Mi dinero está protegido en los nuevos neobancos digitales?
Sí, siempre y cuando la institución cuente con licencia de Institución de Banca Múltiple aprobada por la CNBV (como Bineo, Openbank o Revolut). En estos casos, tus depósitos están respaldados automáticamente por el IPAB (Instituto para la Protección al Ahorro Bancario) hasta por 400,000 UDIS (más de 3.1 millones de pesos mexicanos por titular y banco).
¿Un índice alto de morosidad (IMOR) pone en riesgo mi cuenta de débito?
No de forma inmediata, pues el capital del banco y las reservas obligatorias actúan como colchón. Sin embargo, un banco con morosidad elevada de forma prolongada puede ver afectada su capacidad de financiamiento y su salud de balance, por lo que el Termómetro de Revalúa lo coloca preventivamente bajo observación (semáforo amarillo).
5. La receta de Revalúa
La salud de un banco no debería ser un misterio técnico reservado a economistas. Gracias al Termómetro de Salud Financiera de Revalúa, comparar alternativas financieras deja de ser un acto de fe ciega para convertirse en una decisión respaldada por datos y métricas oficiales de la CNBV.
👉 ¿Listo para evaluar tu tarjeta o cuenta actual? Consulta las fichas de salud en tiempo real en nuestro Comparador de Tarjetas de Crédito Revalúa.